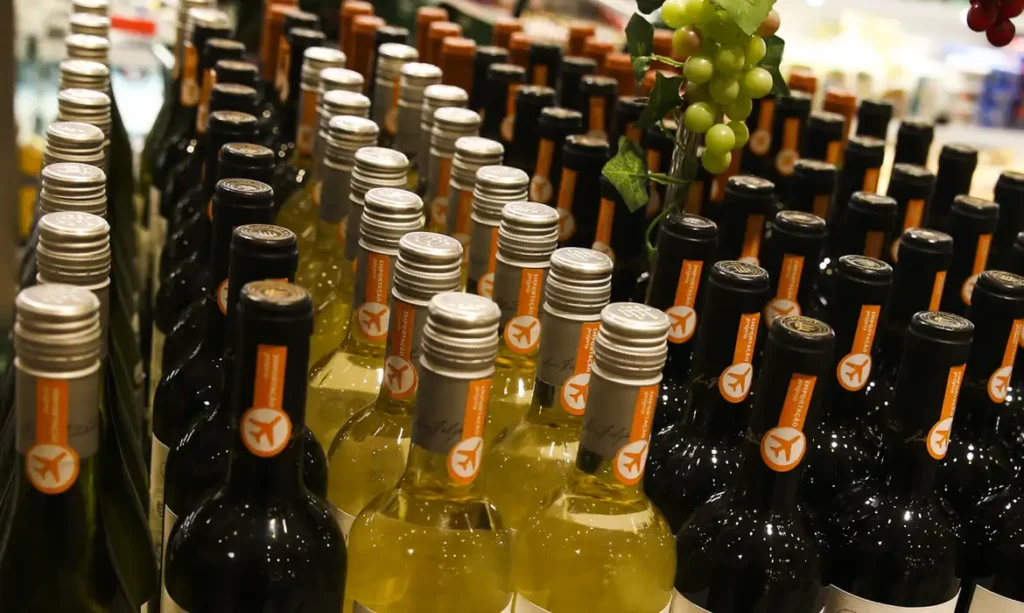
O chamado “imposto do pecado” começará a ser cobrado em 2 de fevereiro de 2027 e atingirá produtos e atividades associados a prejuízos à saúde ou ao meio ambiente. Cigarros, bebidas alcoólicas, refrigerantes, determinados veículos, aeronaves, embarcações e loterias estão entre os itens incluídos na nova tributação, criada pela reforma tributária sobre o consumo. Leia em TVT News.
O nome oficial do tributo é Imposto Seletivo (IS). A alcunha popular faz referência à sua finalidade: desestimular o consumo de bens e serviços que podem provocar danos à saúde da população ou impactos ambientais. A proposta é que a tributação funcione também como instrumento para influenciar escolhas de consumo e práticas de produção, e não apenas como mecanismo de arrecadação.
As alíquotas para o primeiro ano foram estabelecidas pela Medida Provisória 1.399/2026, assinada pelo presidente Luiz Inácio Lula da Silva (PT) e publicada em edição extra do Diário Oficial da União em 4 de novembro de 2026. Os percentuais terão validade até 31 de dezembro de 2027. Para o período seguinte, o governo deverá encaminhar ao Congresso Nacional uma proposta com as regras permanentes.
Quais produtos serão atingidos pelo Imposto Seletivo?
A tributação alcançará diferentes setores da economia. Os percentuais previstos para 2027 variam conforme o tipo de produto ou atividade:
- Cigarros: alíquota de 66,7%, acrescida de R$ 3,50 por maço de 20 unidades.
- Bebidas destiladas: até 24%, incluindo produtos como uísque, vodca e gin.
- Cachaça e outros destilados de cana: 20%, conforme a classificação do produto.
- Vinhos comuns: 8%.
- Cervejas de malte: 4,2%.
- Refrigerantes e outras bebidas açucaradas abrangidas pela norma: 2,6%.
- Loterias e concursos de prognósticos: 0,5%, incluindo modalidades como Mega-Sena, Lotofácil e Loteca.
- Veículos: tributação variável, calculada de acordo com características como potência, eficiência energética, emissão de poluentes e possibilidade de reciclagem.
- Aeronaves e embarcações: também estarão sujeitas ao imposto, conforme os critérios previstos na regulamentação.
- Extração de recursos minerais: inclui atividades relacionadas à retirada de petróleo, gás natural e outros bens minerais, mas terá alíquota zero durante 2027.
Os percentuais não significam, necessariamente, que o preço final dos produtos terá o mesmo aumento. A cobrança considera bases de cálculo definidas na legislação, e o impacto para o consumidor dependerá também das decisões das empresas e das condições de mercado.
No caso dos veículos, a tributação não será igual para todos os modelos. O cálculo levará em conta fatores ambientais e tecnológicos, com possibilidade de tratamento favorecido para automóveis que atendam aos critérios de sustentabilidade estabelecidos pelo governo.
Quem terá isenção ou ficará fora da cobrança?
A medida provisória prevê situações específicas de alíquota zero e de não incidência. Entre elas estão determinados veículos adquiridos por pessoas com deficiência ou transtorno do espectro autista, desde que sejam cumpridas as exigências legais. A previsão também contempla automóveis utilizados por taxistas e modelos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços.
Caminhões com peso bruto total igual ou superior a 3.500 quilos ficarão fora da cobrança, com exceção de picapes. A norma também prevê tratamento específico para veículos, aeronaves e embarcações com características técnicas destinadas ao uso operacional das Forças Armadas e de órgãos de segurança pública.
A extração de petróleo, gás natural e outros bens minerais terá alíquota zero até o fim de 2027. Isso significa que, embora essas atividades estejam contempladas no desenho do Imposto Seletivo, não haverá cobrança sobre elas durante o primeiro ano de implementação.
Também é importante diferenciar os produtos efetivamente incluídos daqueles que foram discutidos durante a tramitação da reforma. Alimentos ultraprocessados, como doces e salgadinhos, foram mencionados nos debates sobre a tributação, mas não estão automaticamente sujeitos ao Imposto Seletivo. Para que sejam tributados, é necessária previsão específica na legislação.
Por que o imposto ficou conhecido como “imposto do pecado”?

O apelido está relacionado ao propósito de reduzir o consumo de produtos considerados prejudiciais. No caso do álcool e do tabaco, a justificativa envolve os impactos dessas substâncias sobre a saúde pública e os custos que doenças associadas ao consumo representam para o país.
Estudo da Fundação Oswaldo Cruz (Fiocruz), citado pelo Ministério da Saúde, estimou que o consumo de bebidas alcoólicas provocou R$ 18,8 bilhões em custos para o Brasil em 2019. Desse total, R$ 1,1 bilhão correspondeu a despesas federais com saúde, enquanto R$ 17,7 bilhões foram relacionados a perdas de produtividade.
O tabagismo também representa um impacto econômico expressivo. Segundo dados do Ministério da Saúde, os custos diretos e indiretos associados ao consumo de produtos derivados do tabaco chegam a aproximadamente R$ 153,5 bilhões por ano. A arrecadação federal com cigarros, por sua vez, gira em torno de R$ 8 bilhões.
As bebidas açucaradas também entram nesse debate. Estudos utilizados pelo governo estimam em quase R$ 3 bilhões anuais as despesas do Sistema Único de Saúde (SUS) com doenças relacionadas ao consumo desses produtos e de alimentos ultraprocessados.
Entidades da área da saúde defendem uma tributação mais elevada como forma de desestimular hábitos prejudiciais. Representantes dos setores atingidos, por outro lado, argumentam que a carga tributária já é alta e alertam para possíveis consequências sobre preços, produção e empregos. Fabricantes de bebidas alcoólicas também apontam o risco de crescimento do mercado ilegal.
Como será feita a cobrança e por que começa em fevereiro?
O Imposto Seletivo terá incidência única. Na prática, será cobrado uma vez sobre cada bem ou serviço tributado, sem se repetir em todas as etapas da cadeia de produção e comercialização.
A previsão inicial da reforma tributária era que o novo tributo começasse a valer em janeiro de 2027. No entanto, a cobrança foi marcada para 2 de fevereiro por causa da chamada noventena, regra que exige um intervalo mínimo de 90 dias entre a publicação da norma que institui ou aumenta um tributo e o início de sua exigência.
O intervalo cria um desafio para a transição tributária. A partir de 2027, as alíquotas do Imposto sobre Produtos Industrializados (IPI) serão reduzidas a zero para a maior parte dos produtos, enquanto o Imposto Seletivo só começará a ser cobrado em fevereiro.
Para evitar um período sem tributação sobre os itens alcançados pelo novo imposto, o governo anunciou uma Proposta de Emenda à Constituição (PEC) que busca prorrogar temporariamente a cobrança do IPI. A continuidade dessa incidência em janeiro depende da aprovação da mudança pelo Congresso Nacional. Segundo a estimativa da equipe econômica, a ausência dessa medida poderia provocar uma perda de arrecadação próxima de R$ 4 bilhões.
O que muda em 2028 e quanto o governo espera arrecadar?
As alíquotas definidas pela medida provisória são temporárias e valem somente até dezembro de 2027. Até 31 de maio do próximo ano, o Executivo deverá enviar ao Congresso um projeto de lei com os percentuais permanentes, previstos para entrar em vigor em 1º de janeiro de 2028. Os valores definitivos ainda dependerão da discussão e da aprovação dos parlamentares.
Para 2027, a proposta de Orçamento prevê uma arrecadação de R$ 41,9 bilhões com o Imposto Seletivo. Durante a fase inicial, o governo pretende preservar o nível global de tributação aplicado aos setores atingidos, evitando mudanças bruscas na carga tributária durante a substituição do IPI.
A medida provisória tem força de lei desde sua publicação, mas precisa passar pela análise do Congresso Nacional para se tornar definitiva. A tramitação envolve uma comissão mista de deputados e senadores e, posteriormente, votações nos plenários da Câmara e do Senado.
A implementação do Imposto Seletivo integra a reorganização dos tributos sobre o consumo no Brasil. Enquanto outros impostos da reforma substituem cobranças existentes, o novo tributo tem uma finalidade específica: desestimular atividades e produtos associados a danos à saúde e ao meio ambiente.