
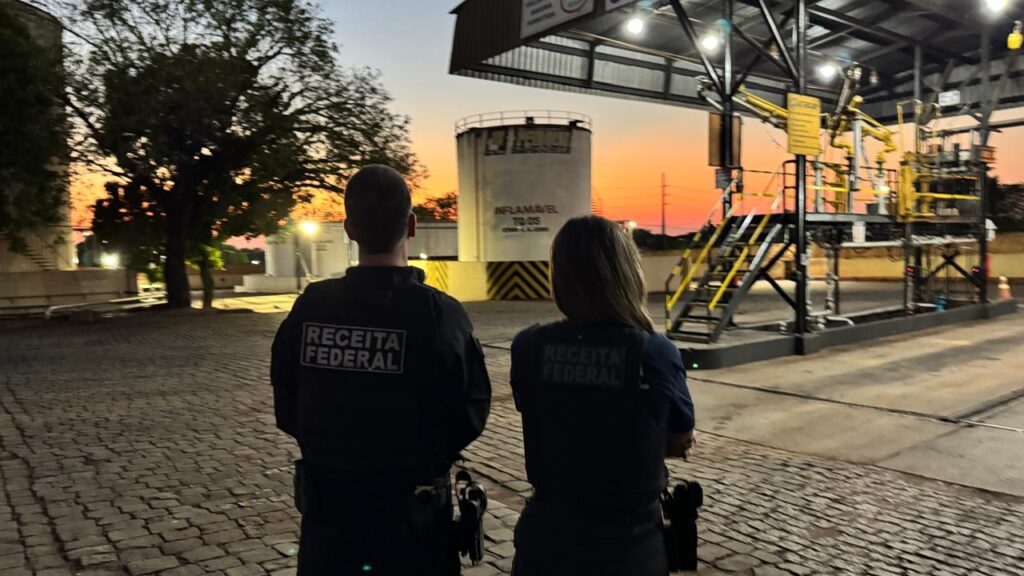
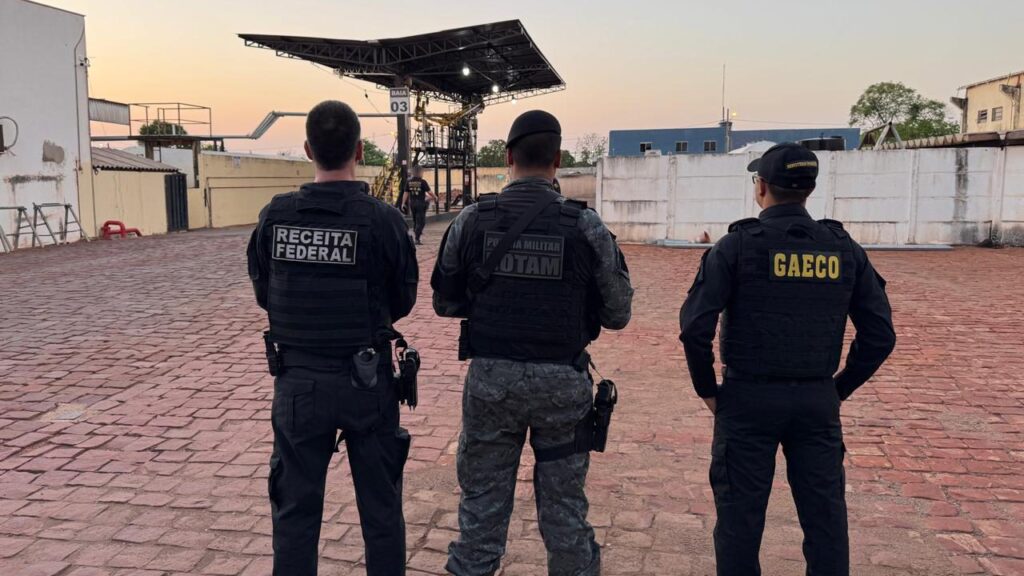
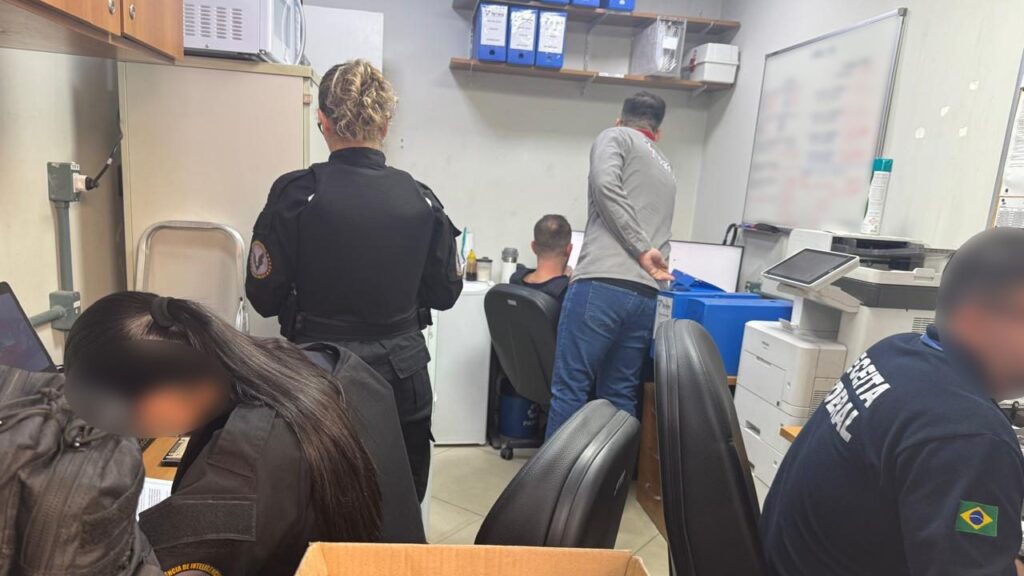
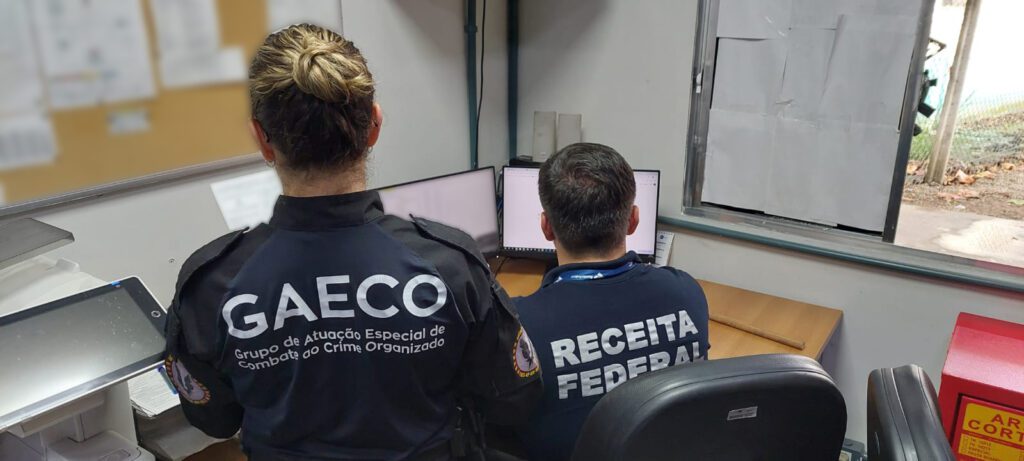
Nesta quinta-feira, 24, a Receita Federal, o Grupo de Atuação Especial de Combate ao Crime Organizado (Gaeco), a Secretaria da Fazenda do Estado de São Paulo, a Procuradoria Geral do Estado de São Paulo, a Polícia Militar e a Polícia Civil deflagraram a Operação Crédito Oculto, desdobramento da Operação Carbono Oculto, contando com o apoio do Gaeco dos estados do Espírito Santo, Goiás, Mato Grosso, Minas Gerais, Rio de Janeiro e Santa Catarina.
Conheça os detalhes da Operação Crédito Oculto com a TVT News e informações da Receita Federal.
Entenda o que é a operação Crédito Oculto, da Receita Federal
- O que é a oeração: a Receita Federal e o Gaeco (Ministério Público de São Paulo) deflagraram, em 24 de setembro de 2026, a 3ª fase da Operação Carbono Oculto, batizada de “Operação Crédito Oculto”.
- Objetivo: a investigação apura um esquema de lavagem de dinheiro e organização criminosa ligado ao setor de combustíveis, especificamente na aquisição da distribuidora Tobras Distribuidora de Combustíveis Ltda., conhecida como Terrana.
- Quais os indícios de crimes: o grupo teria utilizado fundos de investimento, empresas de fachada e operações financeiras para assumir o controle da distribuidora e ocultar patrimônio. Mais de R$ 120 milhões teriam circulado por empresas e contas usadas como “contas de passagem”.
- Alvos da operação: entre os alvos das buscas estão Humberto Arthur Tupinambá Neto (executivo do Banco Genial), os irmãos André e Bruno Tupinambá, e o empresário Antonio Carlos Freixo Junior, dono da Entre Investimentos.
- Abrangência: Os mandados de busca e apreensão foram cumpridos em 7 estados: São Paulo, Rio de Janeiro, Minas Gerais, Goiás, Mato Grosso, Santa Catarina e Espírito Santo.
- Conexão com fases anteriores: As suspeitas baseiam-se em relatórios do Coaf, documentos bancários e mensagens extraídas de celulares apreendidos em fases anteriores da operação.
- Kássio Nunes e setor setor de álcool e açúcar: essa conexão não aparece nominalmente na nota da Receita sobre a Operação Crédito Oculto, mas está relacionada a outra frente de investigação envolvendo o ex-controlador do Banco Master, Daniel Vorcaro, e o ministro do STF Kassio Nunes Marques.
- Antônio Carlos Freixo Junior, conhecido como “Mineiro”, é dono da Entre Investimentos e aparece entre os alvos da nova fase da Carbono Oculto. A Entre Investimentos foi utilizada para movimentações relacionadas ao financiamento do filme Dark Horse, cinebiografia de Jair Bolsonaro.
- Daniel Vorcaro teria enviado recursos para a produção do filme por meio da Entre Investimentos, empresa registrada em nome de Antônio Carlos Freixo Junior. A informação foi relacionada à versão apresentada publicamente por Flávio Bolsonaro
Em resumo, o fio das conexões
- Carbono Oculto → Crédito Oculto: investigação sobre estruturas financeiras usadas para ocultar beneficiários, movimentar recursos e viabilizar negócios no setor de combustíveis.
- Usina sucroalcooleira → distribuidora: a Receita afirma que a estrutura de ocultação da usina teria sido posteriormente utilizada para viabilizar a aquisição da distribuidora.
- Vorcaro → setor sucroalcooleiro: o Banco Master mantinha uma carteira bilionária de precatórios do setor, e mensagens de Vorcaro revelaram interesse em decisões judiciais envolvendo usinas.
- Vorcaro → Kassio Nunes: mensagens da PF mencionam Kassio e seu filho Kevin Marques em contexto de pagamentos e também registram o interesse do Master em processos do setor sucroalcooleiro; os citados negam irregularidades.
- Vorcaro → Entre Investimentos → Dark Horse: investigações apontam a Entre Investimentos, de Antônio Carlos Freixo Junior, como veículo utilizado para recursos destinados ao filme sobre Jair Bolsonaro; a PF investiga as movimentações.
Operação Crédito Oculto: Receita Federal e Gaeco identificam novas conexões financeiras de investigados da Operação Carbono Oculto
A ação cumpre mandados de busca e apreensão em endereços vinculados a 13 pessoas físicas e 19 pessoas jurídicas, em sete estados: 26 delas em São Paulo e uma em cada um dos estados do Espírito Santo, Goiás, Mato Grosso, Minas Gerais, Rio de Janeiro e Santa Catarina.
O objetivo da operação é desvendar a utilização de estruturas complexas de lavagem de capitais para a aquisição de uma das maiores distribuidoras de combustíveis do país. Houve sobreposição de estruturas pela organização criminosa, para, inicialmente, ocultar o controle de uma empresa sucroalcooleira e, depois, a aquisição de uma distribuidora de combustíveis, conforme as seguintes operações:
Ocultação do controle de empresa sucroalcooleira
A primeira estrutura foi criada para ocultar e dissimular os reais proprietários de uma usina sucroalcooleira no interior do estado de São Paulo, identificada pela operação Carbono Oculto.
Posteriormente, outro operador financeiro, titular de fintechs e outras empresas, teria utilizado a infraestrutura societária e financeira do seu grupo empresarial, não apenas para a movimentação financeira das empresas da organização criminosa, como para criar novas camadas de ocultação sobre a titularidade da usina sucroalcooleira, entre outras fraudes.
Embora a titularidade formal da empresa sucroalcooleira estivesse distribuída entre fundos de investimento e outras empresas aparentemente independentes, os elementos reunidos indicam que a estrutura foi organizada para preservar o controle econômico dela sem que os reais beneficiários fossem revelados.
Um dos principais achados envolve uma operação de aproximadamente R$ 370 milhões em direitos creditórios da usina. Segundo os levantamentos, uma empresa ligada à sociedade de investimentos adquiriu os créditos mediante a transferência de cotas de um fundo de investimento em direitos creditórios (FIDC). A análise financeira indicou que parcela relevante dos recursos empregados na aquisição das cotas se originou de fundos de investimento controlados pelo mesmo grupo investigado. A estrutura teria criado um fluxo financeiro circular, conferindo aparência de legitimidade à operação e dificultando a identificação dos reais beneficiários.
A ocultação da titularidade da usina sucroalcooleira, em duas etapas e por dois grupos de operadores do mercado financeiro, foi providencial não apenas para blindar a usina sucroalcooleira, mas também instrumentalizá-la para a estruturação de um novo negócio jurídico pela organização criminosa: a aquisição de uma das maiores distribuidora de combustíveis do país.
Aquisição de distribuidora de combustíveis
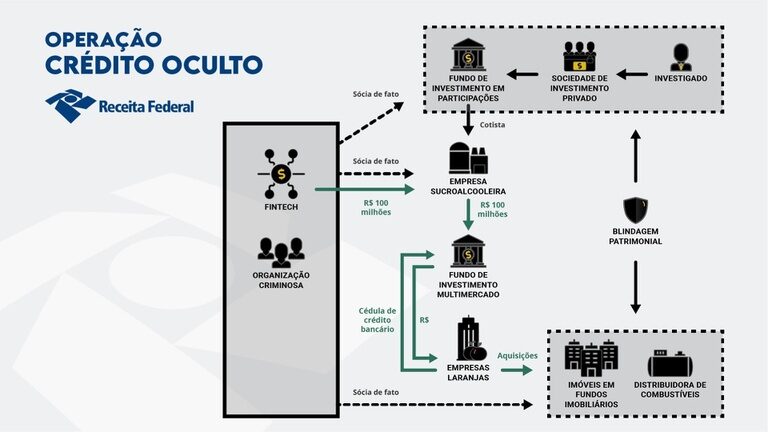
As análises econômico-financeiras apontam que a aquisição da distribuidora de combustíveis foi viabilizada por outra estrutura financeira composta por banco, fundos de investimento, escritório de advocacia, holdings, empresas patrimoniais e empresas de fachada, organizada para distanciar os recursos ilícitos utilizados na operação e os seus verdadeiros financiadores e beneficiários econômicos.
A usina teria recepcionado em suas contas bancárias 100 milhões de reais enviados pela organização criminosa para financiar a aquisição. Seguindo modus operandi já apontado pelo Ministério Público de São Paulo, os valores passaram “em poucos minutos” por múltiplas contas gráficas de três empresas do grupo ocultadas por contas bolsões em fintechs, usadas como meras “contas de passagem”, até aportarem na conta da usina sucroalcooleira.
A usina sucroalcooleira passou a integrar a carteira de um novo fundo de investimento criado especificamente para o negócio jurídico. O valor de 100 milhões de reais foi aportado no fundo de investimento.
Depois, a fraude foi arquitetada por intermédio de um certificado de depósito bancário vinculado (CDBV). O fundo de investimento realizou a aquisição de um CDB perante um banco tradicional que, por sua vez, utilizou o dinheiro para realizar uma operação “casada” com a emissão de duas cédulas de crédito bancário para duas empresas de fachada da própria organização criminosa. Essas empresas se capitalizaram mediante o negócio jurídico simulado e foram utilizadas para ocultar e dissimular os verdadeiros beneficiários finais do negócio jurídico, ou seja, a aquisição da distribuidora de combustíveis.
Também foram utilizados recursos para adquirir integralmente as cotas de um fundo imobiliário. Os imóveis que davam suporte econômico à operação já haviam sido previamente transferidos para empresas patrimoniais e, posteriormente, para fundos imobiliários. Dessa forma, os bens permaneciam sob o controle econômico do grupo investigado, mas deixavam de figurar diretamente em seu patrimônio pessoal, dificultando a identificação de seus reais proprietários e proporcionando blindagem patrimonial.
Segundo os elementos reunidos na investigação, a fintech, a empresa sucroalcooleira, os fundos de investimento, as holdings e as empresas-veículo desempenhavam funções complementares na estrutura.
A fintech permitia a circulação e fragmentação dos recursos. A empresa sucroalcooleira recepcionava e incorporava os valores à atividade econômica formal. Já os fundos assumiam a posição econômica de financiadores de fato, as holdings realizavam as aquisições e as empresas-veículo serviam como camada adicional de separação entre a origem dos recursos e os reais beneficiários dos ativos adquiridos.
Os fundos imobiliários foram utilizados para concentrar imóveis vinculados aos investigados. Além de fornecer garantias e suporte econômico às operações, esses veículos mantinham bens de alto valor em patrimônios segregados, fora da titularidade direta dos investigados, ampliando a blindagem patrimonial e dificultando a visualização do patrimônio efetivamente controlado pelo grupo.
Portanto, a investigação constata a construção e a interligação de múltiplas estruturas de lavagem de capitais, não apenas pela organização criminosa atuante em todo o setor de combustíveis, mas essencialmente por operadores do mercado financeiro que prestam serviços de lavagem de capitais, consistindo em verdadeiras convergências criminosas à disposição de múltiplos grupos criminosos.
Empresa financeira envolvida com as operações movimentou R$ 11,6 bilhões
A empresa financeira empregada na aquisição simulada da empresa sucroalcooleira movimentou cerca de R$ 11,6 bilhões entre 2021 e 2025. O volume financeiro, considerado em conjunto com as demais evidências, reforça os indícios de uso de uma estrutura financeira e de investimentos para ocultação patrimonial, dissimulação da origem de recursos e lavagem de capitais.
Com informações da Receita Federal
O que dizem os citados
Leia o posicionamento do Banco Genial
Nota do Banco Genial sobre a operação da Receita Federal
O Banco Genial esclarece que Humberto Tupinambá não integra a Diretoria e não é sócio da instituição desde maio de 2026, quando ocorreu sua destituição.
Todas as informações relacionadas às operações envolvendo o Fundo Radford, inclusive aquelas relacionadas às empresas Berna e Branson Holdings, que estavam em poder da instituição foram fornecidas pela própria Genial ao GAECO-SP. Em relação às operações mencionadas, também foram realizadas as comunicações cabíveis ao COAF, nos termos da legislação e da regulamentação aplicáveis.
No âmbito dessas operações, a Genial atuou dentro das atribuições que lhe competiam, observando os procedimentos, normas e regulamentos aplicáveis, considerando as informações disponíveis à instituição à época.
A partir do conhecimento dos fatos, a instituição adotou medidas adicionais de governança e controle, incluindo a instauração de processo de Inspetoria interna, a revisão da governança das operações de crédito, o afastamento do então diretor dos respectivos processos decisórios e sua posterior destituição. A Genial também contou com o apoio de especialistas externos para a revisão e o aprimoramento de seus processos e controles.
Após a deflagração da Operação Carbono Oculto, a Genial renunciou à administração do Fundo Radford e manteve sua postura de colaboração com as autoridades, fornecendo as informações e os documentos solicitados.
A instituição permanece à disposição das autoridades competentes para colaborar com as investigações e prestar todos os esclarecimentos que se façam necessários.
